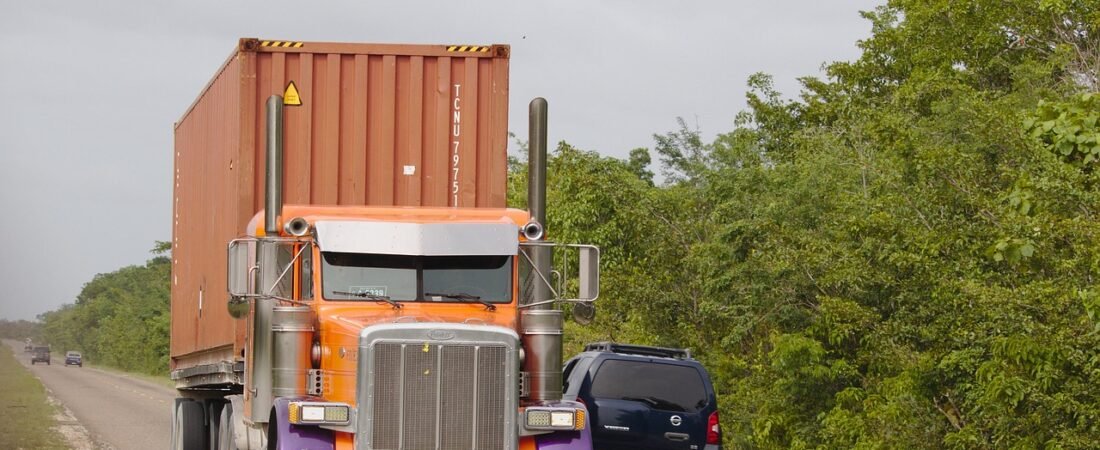
Pasadas las 4 de la madrugada del viernes 25 de septiembre, Carabineros de la Tenencia Carreteras Elqui sorprendió a un grupo de sujetos sustrayendo mercadería desde un camión estacionado en una zona de descanso del kilómetro 554 de la Ruta 5 Norte, sector Punta Colorada. Los delincuentes huyeron a pie en distintas direcciones; uno de ellos fue detenido, la carga —vestimenta y productos de protección solar, avaluada en cerca de $500.000— fue recuperada en su totalidad.
El hecho, sin heridos ni violencia contra el conductor, terminó bien gracias a una alerta oportuna. Pero no es un caso aislado: se suma a una tendencia que varios gremios del transporte vienen advirtiendo durante bastante tiempo y sobre todo por el mes de septiembre, .
Los robos de carga van al alza en Chile
Según cifras difundidas por la Federación de Transportistas del Sur y gremios logísticos, los robos de carga habrían aumentado cerca de un 30% durante septiembre, coincidiendo con el mayor movimiento de camiones por Fiestas Patrias. Los productos más buscados por los delincuentes son alimentos, bebidas y abastecimiento general para supermercados y centros de distribución.
Desde el sector logístico, el consultor Rodrigo Siñiga (EIT Logística) recomienda a las empresas de transporte:
- Revisar recorridos, horarios y puntos de detención habituales.
- Evaluar los niveles de exposición de cada ruta.
- Reforzar el monitoreo con geolocalización en tiempo real.
- Usar geocercas, bloqueo remoto y detección de desvíos o aperturas no autorizadas.
Son medidas de prevención necesarias. Pero ninguna elimina el riesgo por completo, y ahí es donde entra la pregunta que toda empresa de transporte o dueño de carga debería hacerse: si mañana me roban un camión, ¿quién responde por la mercadería?
Qué cubre realmente un seguro de transporte de carga
En Chile, el seguro de transporte de carga protege la mercadería mientras viaja por tierra, cubriendo daños físicos por accidentes del vehículo —choque, volcamiento, incendio, terremoto, inundación— y, cuando se contrata como cobertura adicional, el robo con fuerza al vehículo y el asalto al conductor durante el trayecto.
Algunos puntos clave que muchas empresas desconocen hasta que ya sufrieron una pérdida:
La cobertura de robo no es automática
En la mayoría de las pólizas, el robo se contrata como cobertura adicional a los daños por accidente, y suele exigir que el vehículo tenga carrocería cerrada metálica, entre otras condiciones. Un camión con carpa o de plataforma abierta puede quedar fuera de esta protección específica.
No toda la carga queda cubierta
Las pólizas estándar excluyen habitualmente joyas, oro, plata, dinero y valores, equipos electrónicos, ciertas bebidas alcohólicas, carnes congeladas, lingotes o concentrados mineros, carga peligrosa (IMO) y animales vivos. Si tu empresa transporta este tipo de mercadería, se necesita una cobertura especial pactada expresamente en las condiciones particulares y están sujeto a evaluación por la aseguradora
Hay un deducible que la empresa asume primero
Como en todo seguro, existe un deducible: la parte del siniestro que el asegurado cubre antes de que la aseguradora indemnice el resto, ya sea como porcentaje o como monto mínimo por evento. Robo y daños por accidente suelen tener deducibles distintos, por lo que vale la pena revisarlos antes de firmar.
¿Quién debe contratarlo: el transportista o el dueño de la carga?
La póliza normalmente se emite a nombre del propietario del vehículo transportador. El dueño de la mercadería acredita su derecho con las guías de despacho correspondientes y recibe la indemnización de forma directa en caso de siniestro. Por eso, tanto empresas de transporte como quienes despachan mercadería de forma habitual —retail, distribuidoras, exportadoras— deberían tener claro qué cobertura aplica y a nombre de quién.
El marco general de estas coberturas está dado por la Ley N°20.667, que regula el contrato de seguro en Chile y establece las reglas sobre declaración del riesgo, deducibles y pago de indemnizaciones que rigen a todas las pólizas del mercado, incluidas las de transporte.
La prevención también puede abaratar el seguro
Las mismas medidas que recomienda el sector logístico —geolocalización, geocercas, bloqueo remoto— no solo reducen el riesgo de robo: muchas aseguradoras las consideran al evaluar el riesgo de una flota y pueden traducirse en mejores condiciones de póliza. Declarar con transparencia el equipamiento de seguridad del vehículo, las rutas habituales y los protocolos de la empresa ayuda a que la cobertura contratada se ajuste realmente al riesgo que se está transportando, y evita sorpresas al momento de un siniestro.
¿Qué pasaría si a tu empresa le roban un camión?
Pensemos en dos escenarios posibles para una pyme de transporte o una empresa que despacha su propia mercadería:
Escenario A: Sin seguro de transporte
- La empresa asume el 100% de la pérdida de la mercadería robada, de su propio bolsillo.
- Debe indemnizar o compensar al cliente final por el incumplimiento de la entrega, dañando la relación comercial.
- Si el contrato con el cliente incluye cláusulas de responsabilidad, el hecho puede terminar en un conflicto o litigio comercial.
- El camión queda inmovilizado mientras se resuelve la situación, afectando otras rutas y entregas.
Escenario B: Con seguro de transporte
- La aseguradora indemniza la mercadería robada, descontado el deducible pactado.
- La empresa puede responder a su cliente sin asumir la pérdida completa.
- La operación sigue funcionando sin comprometer el flujo de caja del mes.
- La relación comercial con el cliente se mantiene, porque el incidente se resuelve de forma ordenada.
La diferencia entre ambos escenarios no es el robo en sí —ese riesgo existe lo quieras o no—, sino quién termina pagando por él.
Más allá de la carga: Proteger la flota completa
Si tu empresa además es dueña de los camiones, vale la pena revisar también un seguro de flota, que protege los vehículos mismos ante accidentes, robo total o parcial, y otros riesgos propios de la operación en ruta. Y si tu negocio podría enfrentar reclamos de clientes por incumplimientos derivados de un siniestro, un seguro de responsabilidad civil para empresas añade una capa adicional de protección frente a demandas de terceros.
Preguntas frecuentes
¿Qué es exactamente el seguro de transporte de carga terrestre?
Es una póliza que protege la mercadería mientras se traslada por tierra, cubriendo daños por accidentes del vehículo y, como cobertura adicional, robo o asalto en ruta, según las condiciones pactadas.
¿El robo de carga siempre está cubierto?
No de forma automática. En la mayoría de los casos es una cobertura adicional que depende del tipo de vehículo y de la mercadería transportada, por lo que conviene revisarla en detalle antes de contratar.
¿Qué pasa si mi mercadería no está entre las coberturas habituales, como electrónica o joyas?
Ese tipo de carga suele requerir una cobertura especial pactada expresamente con la aseguradora en las condiciones particulares, ya que las pólizas estándar de transporte terrestre normalmente la excluyen.
¿Quién recibe la indemnización si roban la carga: el transportista o el dueño de la mercadería?
Depende de a nombre de quién esté la póliza. Generalmente se emite a nombre del propietario del vehículo, y el dueño de la carga acredita su derecho con las guías de despacho para recibir la indemnización correspondiente.
¿Un seguro de transporte reemplaza al seguro de flota de los camiones?
No. El seguro de transporte protege la mercadería que se traslada, mientras que el seguro de flota protege los vehículos en sí. Muchas empresas de transporte contratan ambos de forma complementaria, ya que cubren riesgos distintos dentro de una misma operación.
Los robos de carga en ruta no avisan, y la tendencia de este septiembre lo confirma. No dejes la continuidad de tu negocio al azar: cotiza tu seguro de transporte de carga hoy y revisa junto a un asesor qué coberturas necesita realmente tu operación.
Fuentes: Diario El Día, Araucanía Noticias, Biblioteca del Congreso Nacional – Ley N°20.667 y Zurich Chile.
Preguntas frecuentes
¿Qué es exactamente el seguro de transporte de carga?
Es una póliza que protege la mercadería mientras se traslada por tierra, cubriendo daños por accidentes del vehículo y, como cobertura adicional, robo o asalto en ruta, según las condiciones pactadas.
¿El robo de carga siempre está cubierto?
No de forma automática. En la mayoría de los casos es una cobertura adicional que depende del tipo de vehículo y de la mercadería transportada, por lo que conviene revisarla en detalle antes de contratar.
¿Qué pasa si mi mercadería no está entre las coberturas habituales, como electrónica o joyas?
Ese tipo de carga suele requerir una cobertura especial pactada expresamente con la aseguradora, ya que las pólizas estándar de transporte terrestre normalmente la excluyen.
¿Un seguro de transporte reemplaza al seguro de flota de los camiones?
No. El seguro de transporte protege la mercadería que se traslada, mientras que el seguro de flota protege los vehículos en sí. Muchas empresas contratan ambos de forma complementaria.