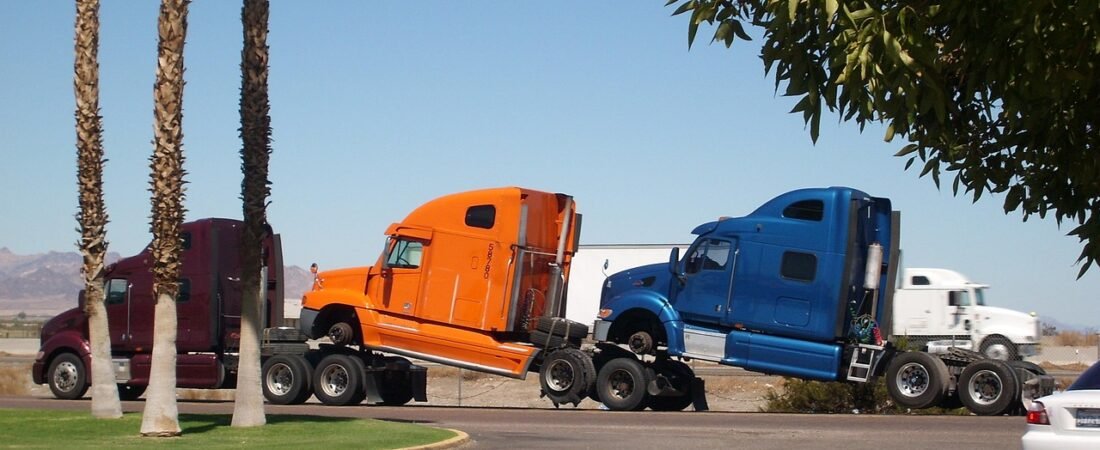
Hace tres años tu empresa tenía una camioneta. Hoy tiene seis: dos camionetas, dos furgones de reparto y dos camiones livianos. Cada uno con su propia póliza, su propia fecha de renovación y su propio papeleo. Cuando llega marzo, no sabes si estás renovando el seguro del furgón 2 o si ya venció el del camión 1.
Es una situación que vemos seguido en Asegura2: empresas que crecieron rápido en vehículos, pero que siguen administrando sus seguros como cuando tenían uno solo. Y ahí aparece la pregunta: ¿conviene juntar todo en un seguro de flota, o es mejor mantener una póliza por cada vehículo?
No hay una respuesta única. Depende de cuántos vehículos tienes, cómo los usas y cuánto creces. Aquí te explicamos las diferencias reales entre ambas opciones, con datos de aseguradoras que operan en Chile, para que decidas con información y no por costumbre.
¿Qué es un seguro de flota vehicular?
Un seguro de flota es una póliza única que agrupa varios vehículos de una misma empresa bajo un solo contrato, con una fecha de renovación, una administración y, en general, un costo por vehículo más conveniente que si cada uno se asegurara por separado.
En la práctica, esto significa:
- Un solo punto de contacto para gestionar pólizas, siniestros y renovaciones.
- Posibilidad de incluir o excluir vehículos durante la vigencia del contrato, ajustando la prima.
- Coberturas similares a las de una póliza individual (daños propios, robo, responsabilidad civil, asistencia en el camino), pero administradas en bloque.
Como ejemplo de lo que ofrece el mercado chileno, Zurich Chile describe en su ficha de Seguro Mini Flota de Vehículos tres planes posibles —cobertura completa, pérdida total más responsabilidad civil, o solo responsabilidad civil— con límites que el contratante puede elegir: responsabilidad civil por UF 1.000, 1.500 o 2.000, defensa penal y pago de fianzas hasta UF 150, y reposición de accesorios robados con un tope del 15% del valor comercial del vehículo (máximo UF 50). También incluye servicios como grúa y rescate 24/7, auto de reemplazo y asistencia legal telefónica.
El seguro individual por vehículo: cuándo sigue siendo la mejor opción
Si tu empresa tiene uno, dos o tres vehículos, lo habitual es que te convenga más una póliza individual por cada uno. Cada vehículo se cotiza, se asegura y se renueva por separado, con su propio deducible y sus propias condiciones.
Esto puede ser más simple de entender y más flexible si tus vehículos son muy distintos entre sí (por ejemplo, un auto ejecutivo y un camión de reparto), porque cada contrato se ajusta exactamente a ese vehículo, sin tener que negociar condiciones comunes para todos.
Diferencias clave entre flota e individual
Antes de decidir, conviene mirar estos puntos, uno por uno:
- Cantidad de vehículos: en el mercado, buena parte de las aseguradoras exige un mínimo para ofrecer un producto de flota (en Chile, varios productos parten en torno a 3 a 5 vehículos, y algunos planes más amplios desde 10). Si tienes menos, la flota puede no estar disponible o no ser conveniente.
- Administración: la flota concentra todo en un solo contrato y una sola fecha de renovación; lo individual significa varios contratos y varias fechas que hay que llevar al día.
- Costo por vehículo: al negociarse en volumen, el costo por unidad de una flota suele ser más conveniente que sumar pólizas individuales, aunque la diferencia depende de la aseguradora, el tipo de vehículo y el historial de siniestros de la empresa.
- Flexibilidad para crecer: agregar un vehículo nuevo a una flota existente suele ser más rápido que cotizar y contratar una póliza nueva desde cero.
- Heterogeneidad del parque: si tus vehículos son muy distintos en uso y riesgo, revisa si la aseguradora distingue coberturas dentro de la misma póliza de flota o si te conviene más separarlos.
El SOAP es aparte, y eso no cambia ni con flota ni con póliza individual
Aquí hay un punto que se presta a confusión: el SOAP (Seguro Obligatorio de Accidentes Personales) no se agrupa en la póliza de flota ni en ninguna póliza voluntaria.
Según ChileAtiende, el SOAP debe contratarse de forma anual para todos los vehículos motorizados, remolques, acoplados, casas rodantes u otros similares, y es un requisito para obtener el permiso de circulación de cada uno. Es decir: aunque tengas diez camiones bajo una sola póliza de flota, cada uno necesita su propio SOAP vigente, cobrado y renovado de forma individual.
Si administras varios vehículos, vale la pena llevar un calendario propio solo para los SOAP, separado del calendario de tu seguro voluntario (flota o individual), para no quedarte con un vehículo circulando sin este seguro obligatorio.
La responsabilidad civil que corre detrás del volante de tus trabajadores
Cuando un vehículo de la empresa lo maneja un trabajador, el riesgo no termina en el vehículo: también puede alcanzar a la empresa como tal.
En 2025, la Corte Suprema condenó a dos empresas de transporte a pagar $180 millones por daño moral a los hijos de un trabajador que murió en un accidente de tránsito mientras conducía un camión para esas compañías. El fallo se basó en la responsabilidad por el hecho de un tercero: la empresa responde por la negligencia en la supervisión y el control de sus propios trabajadores, especialmente en actividades de riesgo como conducir (Diario Constitucional).
No es solo el vehículo el que queda expuesto ante un accidente: también puede quedar expuesto el patrimonio de la empresa, si un tercero resulta dañado y se determina responsabilidad.
Por eso, además de la cobertura de daños propios de cada vehículo, conviene revisar los límites de responsabilidad civil contratados (ya sea en la flota o en cada póliza individual) y, según el tamaño y la actividad de tu empresa, evaluar un seguro de responsabilidad civil para empresas que complemente esa protección frente a terceros.
4 preguntas para decidir qué te conviene
Antes de tu próxima renovación, hazte estas preguntas junto a tu asesor:
- ¿Cuántos vehículos tiene hoy tu empresa, y cuántos planeas tener en dos años? Si estás creciendo, una flota puede ahorrarte trabajo administrativo a futuro.
- ¿Tus vehículos son parecidos entre sí o muy distintos en uso y riesgo? Mientras más homogéneos, más natural es agruparlos.
- ¿Quién administra hoy tus seguros dentro de la empresa? Si nadie tiene esa tarea claramente asignada, concentrar todo en un solo contrato reduce el margen de error.
- ¿Qué pasa si uno de tus vehículos sufre un siniestro grave mañana? Revisa si tu responsabilidad civil contratada —de flota o individual— alcanza para cubrir un daño a terceros, no solo el daño a tu propio vehículo.
Preguntas frecuentes
¿Cuántos vehículos necesita mi empresa para optar a un seguro de flota?
En el mercado chileno, buena parte de las aseguradoras exige un mínimo que suele estar entre 3 y 5 vehículos para ofrecer un producto de flota, y algunos planes más amplios parten desde 10. Si tienes menos, lo habitual es que te convenga una póliza individual por vehículo.
¿El SOAP se incluye en el seguro de flota?
No. El SOAP se contrata de forma anual y separada para cada vehículo motorizado, remolque o similar, y es requisito para su permiso de circulación. Ni la póliza de flota ni la individual lo reemplazan.
¿Puedo asegurar en una misma flota vehículos livianos y camiones?
Depende de la aseguradora y del plan contratado. Algunas pólizas de flota distinguen coberturas y límites entre vehículos livianos, comerciales y pesados dentro de un mismo contrato; conviene revisarlo con tu corredor antes de firmar.
¿Qué pasa si agrego o retiro un vehículo durante la vigencia de la póliza de flota?
Una de las principales ventajas de la flota es que, en general, permite incluir o excluir vehículos durante la vigencia del contrato, ajustando la prima de forma proporcional, sin abrir un contrato nuevo cada vez. Las condiciones exactas dependen de cada aseguradora.
Elige según cómo trabaja tu empresa, no por costumbre
No existe una opción mejor en abstracto: hay una que se ajusta mejor a la cantidad de vehículos que tienes, a cómo los usas y a cuánto esperas crecer. Lo importante es que la decisión la tomes con información, y no porque “siempre fue así” desde que tenías un solo vehículo.
Si quieres revisar los vehículos de tu empresa y definir si te conviene un seguro de flota o pólizas individuales, conversa sin compromiso con un asesor de Asegura2 y cotiza tu cobertura.
Fuentes: Zurich Chile — Ficha Seguro Mini Flota de Vehículos; ChileAtiende — Precios de referencia y obligatoriedad del SOAP; Comisión para el Mercado Financiero (CMF) — Seguro Obligatorio de Accidentes Personales (SOAP); Diario Constitucional — Corte Suprema condena a empresas de transporte. Contenido revisado en octubre 2026 por Morgall Corredores de Seguros (marca Asegura2, correduría CMF N°9094).
Preguntas frecuentes
¿Cuántos vehículos necesita mi empresa para optar a un seguro de flota?
En el mercado chileno, buena parte de las aseguradoras exige un mínimo que suele estar entre 3 y 5 vehículos para ofrecer un producto de flota, y algunos planes más amplios parten desde 10. Si tienes menos, lo habitual es que te convenga una póliza individual por vehículo.
¿El SOAP se incluye en el seguro de flota?
No. El SOAP se contrata de forma anual y separada para cada vehículo motorizado, remolque o similar, y es requisito para su permiso de circulación. Ni la póliza de flota ni la individual lo reemplazan.
¿Puedo asegurar en una misma flota vehículos livianos y camiones?
Depende de la aseguradora y del plan contratado. Algunas pólizas de flota distinguen coberturas y límites entre vehículos livianos, comerciales y pesados dentro de un mismo contrato; conviene revisarlo con tu corredor antes de firmar.
¿Qué pasa si agrego o retiro un vehículo durante la vigencia de la póliza de flota?
Una de las principales ventajas de la flota es que, en general, permite incluir o excluir vehículos durante la vigencia del contrato, ajustando la prima de forma proporcional, sin abrir un contrato nuevo cada vez. Las condiciones exactas dependen de cada aseguradora.