Desde el 1 de noviembre rige en todo el país una alerta temprana preventiva por calor, que según Conaf se extenderá hasta el 31 de marzo de 2027. Pocos días después, Senapred y Conaf presentaron en Valparaíso la Estrategia 2026-2027 para fortalecer la gestión de incendios forestales. Es un buen momento para revisar la casa y, también, el seguro que la protege.
Qué anunciaron las autoridades
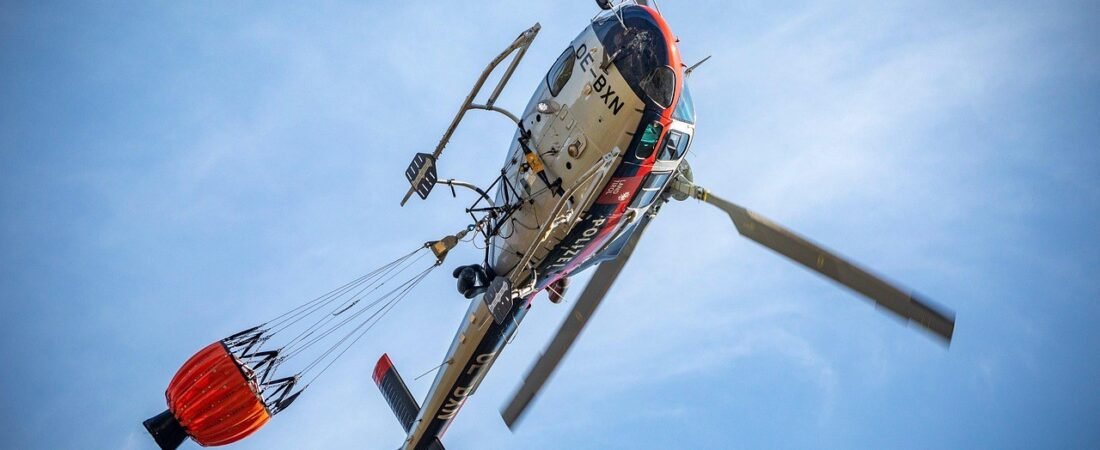
La estrategia de Senapred y Conaf, lanzada el 2 de noviembre en Playa Ancha, reúne la coordinación de brigadas, medios aéreos y personal para la temporada. Para la Región de Valparaíso se informó el despliegue de cerca de 1.200 funcionarios, 30 brigadas, 6 aviones y 5 helicópteros. Las autoridades recordaron además que la gran mayoría de los incendios en la región, 99,7%, tiene origen humano, y pidieron evitar el uso del fuego en zonas de vegetación seca.
Prevención en el hogar: una lista breve
- Despejar pasto seco, ramas y hojas alrededor de la vivienda, especialmente bajo terrazas y cerca de muros.
- No acumular leña, bidones ni material inflamable pegado a la casa.
- Evitar quemas y fogatas, y apagar por completo cualquier brasa o colilla.
- Tener a mano un plan familiar: vías de salida, punto de reunión y números de emergencia.
- Guardar copias digitales de escrituras, cédulas y de tu póliza.
Qué conviene revisar en tu seguro de hogar
La cobertura de incendio es la base de la mayoría de las pólizas de hogar, pero los detalles cambian de una a otra. Antes del verano, vale la pena confirmar:
- Vigencia y pago al día: una póliza vencida o con prima impaga puede dejarte sin cobertura.
- Valor asegurado: si es menor al costo real de reconstruir o reponer, podría existir infraseguro y la indemnización sería proporcional.
- Estructura y contenido: revisa si ambos están cubiertos y por qué montos.
- Coberturas adicionales: como gastos de alojamiento temporal, solo si las contrataste.
- Seguro asociado al crédito hipotecario: el seguro de incendio exigido por el banco protege el inmueble, pero no necesariamente tu contenido.
Si quieres comparar condiciones de pólizas, la CMF dispone de información educativa y comparativa en su sitio para consumidores.
Si ocurre un siniestro
Ante un incendio, primero la seguridad de las personas. Una vez controlada la emergencia: da aviso a la aseguradora o a tu corredor tan pronto como sea posible, documenta los daños con fotos y videos, conserva boletas y respaldos, y no deseches bienes dañados hasta que se indique. La liquidación del siniestro tiene plazos regulados (hasta 45 días corridos desde que se presentan los antecedentes, según el D.S. 1055/2012) y, si no estás de acuerdo con el informe del liquidador, puedes impugnarlo.
En Asegura2 revisamos contigo tu póliza de hogar de forma gratuita. Conoce más sobre el seguro de hogar o escríbenos por WhatsApp al +56 9 3030 4693.
Preguntas frecuentes
¿El seguro de hogar cubre incendios forestales?
Depende de la póliza. La cobertura de incendio suele incluir el fuego que afecte la vivienda, sin importar su origen, pero conviene confirmar en tus condiciones particulares qué se cubre, los montos y las exclusiones.
¿Qué es el infraseguro y por qué importa?
Ocurre cuando el valor asegurado es menor al valor real de lo asegurado. En un siniestro la aseguradora puede indemnizar de forma proporcional, por eso es útil actualizar el monto al renovar.
¿El seguro que pide el banco por mi crédito hipotecario cubre mis cosas?
Normalmente protege la estructura del inmueble. El contenido (muebles, electrodomésticos) suele requerir una cobertura adicional, así que revisa tu póliza.
¿Qué hago primero si mi casa se ve afectada por un incendio?
Resguarda a las personas y sigue las indicaciones de las autoridades. Luego da aviso tan pronto como sea posible a tu aseguradora o corredor, documenta los daños y conserva boletas y respaldos.
¿Cuánto demora la liquidación de un siniestro?
La normativa fija como plazo máximo 45 días corridos para liquidar desde que se entregan los antecedentes, con posibles excepciones en casos complejos. Si discrepas del informe, puedes impugnarlo.